
Revista Digital – Información de Mercados – Compra Pública Latam.
Por: Carlos Alberto Campos
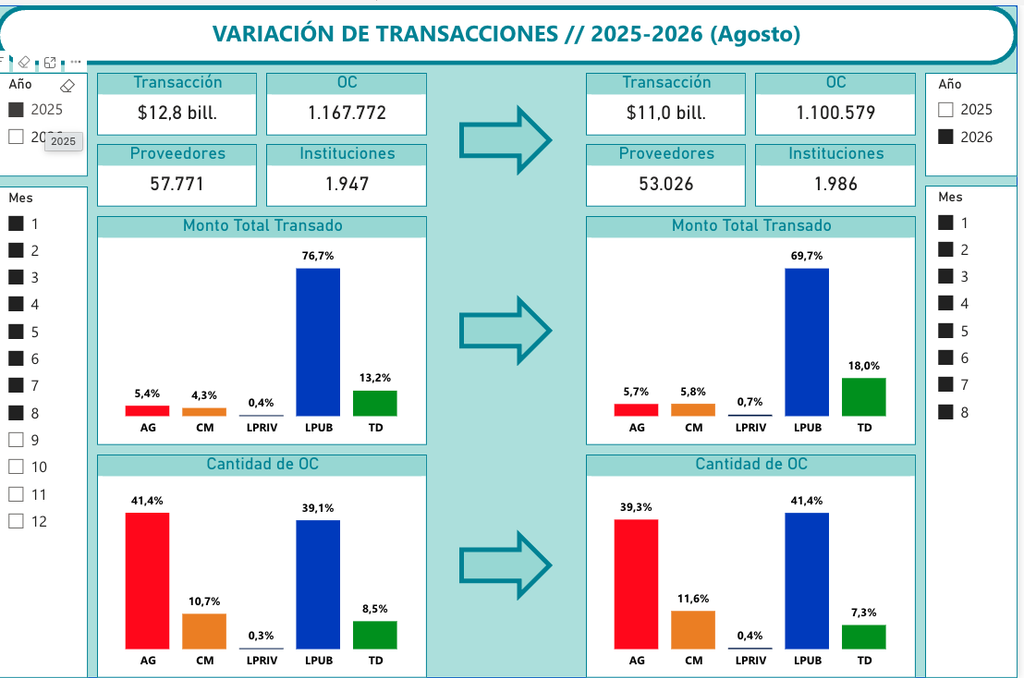
Los datos acumulados de enero a agosto muestran una contracción difícil de ignorar: el monto total transado en el sistema de compras públicas cayó de $12,8 billones en 2025 a $11,0 billones en 2026, una caída de 14,1%. El número de órdenes de compra bajó 5,8% y, más preocupante aún, la cantidad de proveedores activos se redujo de 57.771 a 53.026, es decir, 4.745 proveedores menos operando con el Estado en el mismo período del año anterior.
Lo curioso, es que mientras el mercado se contrae y pierde proveedores, el número de instituciones compradoras subió levemente, de 1.947 a 1.986, producto de la modificación de la Ley donde por ejemplo las Corporaciones compran a través del Mercado Público y antes no lo realizaban, por ende hay más organismos públicos comprando, pero les compran a menos proveedores, por menos plata. La lectura más simple es que el mercado se está concentrando: los mismos proveedores capturan una torta más chica, mientras salen del sistema quienes probablemente eran actores más pequeños o marginales.
El dato que de verdad importa: cambia la forma en que el Estado compra
Más relevante que la caída en el monto es el cambio en la composición del gasto. En 2025, el 76,7% del monto transado se canalizaba por Licitación Pública (LPUB); en 2026, esa cifra bajó a 69,7%. En el mismo período, el Trato Directo (TD) subió de 13,2% a 18,0% del monto total.
Ese es un desplazamiento de casi 5 puntos porcentuales desde el mecanismo más competitivo y transparente hacia el mecanismo más discrecional. El Trato Directo existe por buenas razones, urgencias, proveedores únicos, montos menores y no toda alza es sospechosa. Pero cuando esa alza coincide con una caída generalizada de proveedores activos y de monto transado, cabe preguntarse si estamos viendo una reacción táctica de las instituciones compradoras ante un mercado más restringido: si hay menos proveedores dispuestos u ofertando, es más fácil justificar ir directo a uno conocido que levantar un proceso competitivo que podría declararse desierto.
Convenio Marco, en cambio, tuvo una señal positiva: subió de 4,3% a 5,8% del monto y de 10,7% a 11,6% de las órdenes de compra. Es el mecanismo más estandarizado y con mejores controles de precio del sistema, así que ese crecimiento, aunque modesto en términos absolutos, es una buena noticia dentro de un panorama general más débil.
Compra Ágil: mucho volumen, poco monto, sin grandes cambios
Compra Ágil sigue siendo, por lejos, el mecanismo más usado en número de operaciones (39,3% de las OC en 2026) aunque representa apenas 5,7% del monto transado. Eso no cambió sustancialmente respecto de 2025 y confirma su rol natural: canalizar el volumen alto de compras de bajo monto. No es ahí donde está la historia de este período.
La pregunta que deja abierta esta fotografía
El desafío para quienes analizan compras públicas no es solo mirar cuánto se transa, sino cómo se transa. Una caída de 14% en el monto es una señal de mercado que puede reflejar ajuste presupuestario, menor actividad económica general, o cautela institucional. Pero el desplazamiento hacia Trato Directo, combinado con la salida de casi 5 mil proveedores del sistema, es una señal de gobernanza.
Si esta tendencia se mantiene en los próximos meses, valdría la pena que el organismo encargado de la compra pública y los organismos fiscalizadores revisen si el aumento del Trato Directo responde a causales legítimas y bien documentadas, o si es simplemente el síntoma de un mercado que se está encogiendo y donde cada vez cuesta más armar una licitación competitiva con múltiples oferentes serios.
Fuente: Datos abiertos