
Revista Digital – Información de Mercados – Compra Pública Latam.
El presente informe ha sido elaborado por Consultora CGCE con el propósito de entregar una visión analítica del desempeño transaccional de la modalidad de Compra Ágil en el sistema de Mercado Público durante el año 2026. El objetivo de este documento es examinar los volúmenes de compra, la estacionalidad del gasto, los rubros de mayor demanda y la representatividad territorial y empresarial de los actores involucrados en este mecanismo simplificado de contratación estatal.
La totalidad de los datos analizados proviene directamente de la plataforma oficial de Datos Abiertos de ChileCompra, considerando las transacciones registradas desde enero hasta septiembre de 2026. A partir de este procesamiento de información, el reporte profundiza en los montos en pesos chilenos (CLP), la distribución del gasto por tamaño de empresa y tipo de proveedor, así como el comportamiento de las principales instituciones compradoras y regiones del país.
Análisis de Transacciones en Compra Ágil (Año 2026)
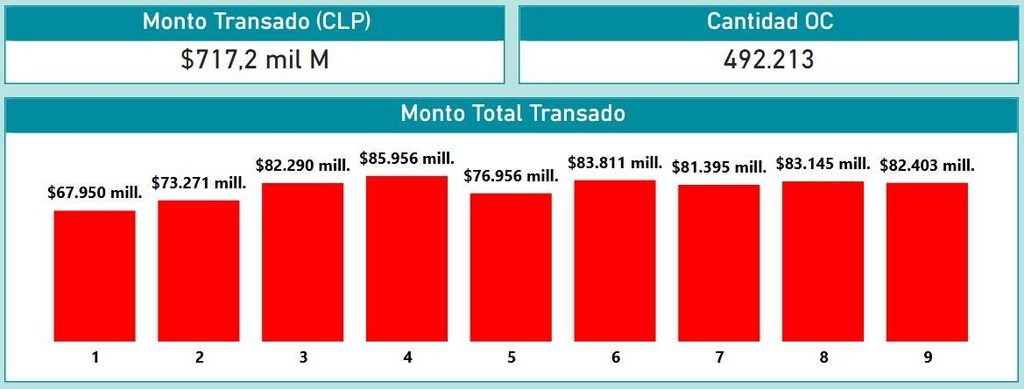
Durante el año 2026, la modalidad de Compra Ágil ha registrado un monto transado de $717,2 mil millones (CLP) a través de un total de 492.213 Órdenes de Compra (OC) emitidas. El comportamiento mensual muestra un dinamismo constante y una rápida maduración del canal desde el inicio del periodo; tras comenzar el año en enero con $67.950 millones y subir a $73.271 millones en febrero, el volumen transado escaló decididamente para superar los $80.000 millones a partir de marzo ($82.290 millones).
A partir de dicho hito, la ejecución en Compra Ágil se ha mantenido en niveles excepcionalmente estables, alcanzando su punto máximo en abril con $85.956 millones y sosteniendo promedios mensuales cercanos a los $82.000 millones durante el resto del periodo (mayo con $76.956 mill., junio con $83.811 mill., julio con $81.395 mill., agosto con $83.145 mill. y septiembre con $82.403 mill.). Esta regularidad en el flujo de compras confirma el rol fundamental de esta modalidad como el mecanismo expedito preferido por el Estado para resolver requerimientos menores y de menor cuantía.
Análisis de los Principales Rubros Transados
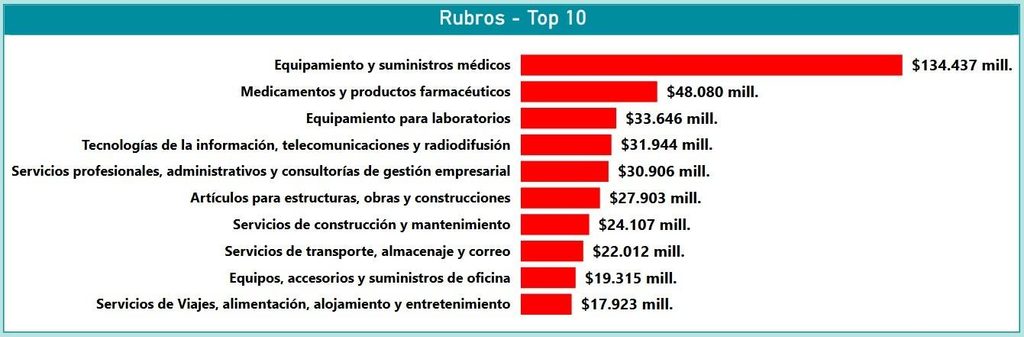
El desglose por sectores muestra que la demanda en la modalidad de Compra Ágil durante 2026 está fuertemente dominada por el área de la salud. El rubro de Equipamiento y suministros médicos lidera ampliamente el ranking con un monto transado de $134.437 millones, duplicando con creces a la segunda categoría, Medicamentos y productos farmacéuticos, que alcanza $48.080 millones. Complementando este sector clínico, el Equipamiento para laboratorios se ubica en el tercer puesto con $33.646 millones, evidenciando la alta prioridad del Estado en la provisión y abastecimiento sanitario rápido.
Por su parte, el resto del top 10 abarca sectores transversales de soporte operativo y administrativo para la gestión pública. Destacan las Tecnologías de la información, telecomunicaciones y radiodifusión ($31.944 mill.) y los Servicios profesionales, administrativos y consultorías ($30.906 mill.), seguidos por rubros asociados a infraestructura como Artículos para estructuras, obras y construcciones ($27.903 mill.) y Servicios de construcción y mantenimiento ($24.107 mill.). Cierran la lista los Servicios de transporte, almacenamiento y correo ($22.012 mill.), Equipos y accesorios de oficina ($19.315 mill.) y los Servicios de viajes, alimentación y alojamiento ($17.923 mill.), reflejando la diversidad de necesidades que se resuelven mediante esta vía expedita.
Análisis de Proveedores y Concentración de Mercado
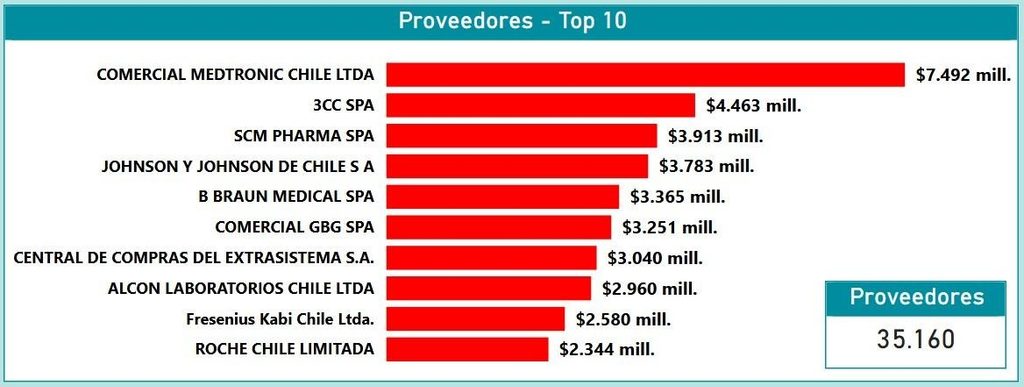
El universo de oferentes en la modalidad de Compra Ágil durante 2026 es altamente competitivo y masivo, registrando un total de 35.160 proveedores activos en el canal. En línea con la alta demanda del sector salud observada en los rubros, el ranking de los diez principales proveedores está liderado de forma absoluta por Comercial Medtronic Chile Ltda., alcanzando un monto transado de $7.492 millones. Le siguen en posiciones de alta relevancia actores especializados en el suministro clínico y farmacéutico como 3CC SpA ($4.463 mill.), SCM Pharma SpA ($3.913 mill.) y Johnson y Johnson de Chile S.A. ($3.783 mill.).
El top 10 se completa con reconocidos laboratorios y distribuidores institucionales como B Braun Medical SpA ($3.365 mill.), Comercial GBG SpA ($3.251 mill.), Central de Compras del Extrasistema S.A. ($3.040 mill.), Alcon Laboratorios Chile Ltda. ($2.960 mill.), Fresenius Kabi Chile Ltda. ($2.580 mill.) y Roche Chile Limitada ($2.344 mill.). Esta estructura de ventas demuestra que, a pesar de contar con decenas de miles de empresas inscritas en la plataforma, las transacciones de mayor envergadura bajo esta vía rápida están altamente concentradas en proveedores del ámbito médico-hospitalario con capacidad de respuesta inmediata.
Análisis por Tamaño y Tipo de Empresas
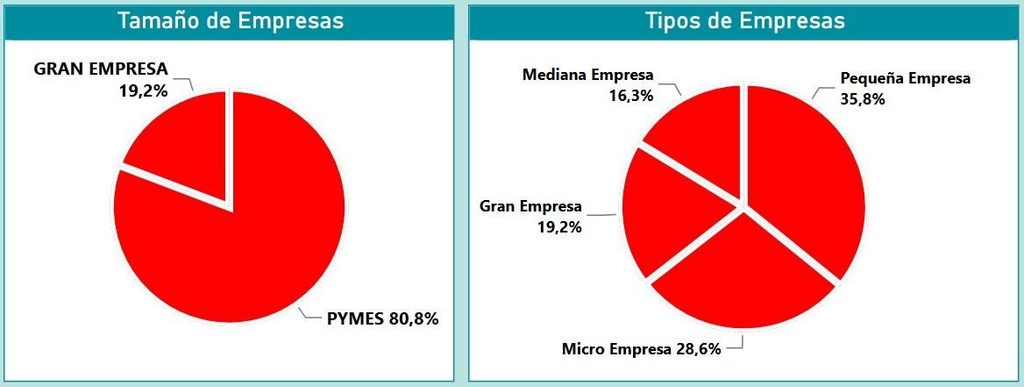
La participación de las empresas en la modalidad de Compra Ágil durante 2026 demuestra un fuerte protagonismo del segmento de menor tamaño. Al agrupar la oferta, las Pymes (que integran a las micro, pequeñas y medianas empresas) concentran el 80,8% del total de la participación en las transacciones, mientras que las Gran Empresa abarcan el 19,2% restante. Esto refleja la alta capilaridad y el rol inclusivo de este mecanismo de compra rápida para incorporar a proveedores de escala local y menor envergadura.
Al desglosar el mercado por tipos específicos de empresas, el liderazgo se encuentra en la Pequeña Empresa con un 35,8%, seguida muy de cerca por la Micro Empresa con un 28,6%. Sumadas ambas categorías basales, representan más del 64% del total. Por su parte, la Gran Empresa registra un 19,2% y la Mediana Empresa alcanza un 16,3%. Esta distribución evidencia que la Compra Ágil cumple con su propósito fundamental de dinamizar la economía de micro y pequeños empresarios a través de la contratación pública.
Análisis de Organismos Compradores
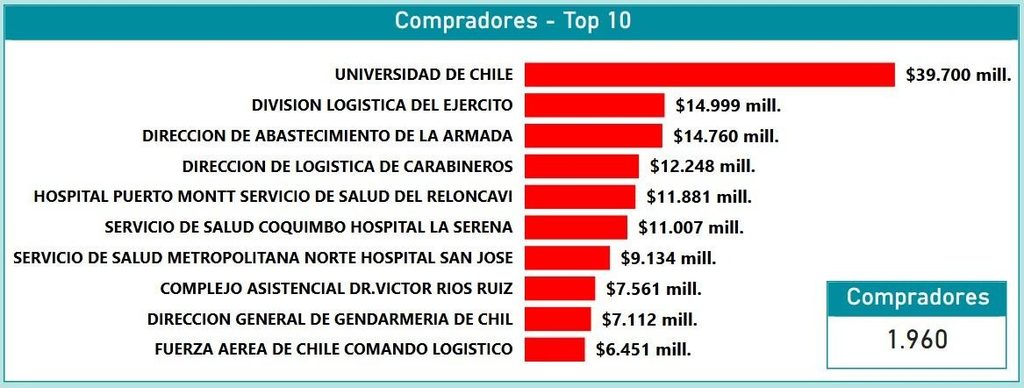
Un total de 1.960 instituciones públicas han hecho uso de la modalidad de Compra Ágil durante 2026, demostrando una alta capilaridad y adopción en la administración del Estado. El ranking de los principales compradores está liderado de forma destacada por la Universidad de Chile, que registra un monto de $39.700 millones. En el siguiente tramo se ubican las ramas de las Fuerzas Armadas y de Orden con un fuerte dinamismo logístico: la División Logística del Ejército ($14.999 mill.), la Dirección de Abastecimiento de la Armada ($14.760 mill.) y la Dirección de Logística de Carabineros ($12.248 mill.).
El top 10 muestra una marcada presencia de complejos hospitalarios y servicios de salud, reflejando la urgencia y necesidad de abastecimiento clínico mediante vías expeditas. Destacan el Hospital Puerto Montt (Servicio de Salud del Reloncaví) ($11.881 mill.), el Servicio de Salud Coquimbo (Hospital La Serena) ($11.007 mill.), el Servicio de Salud Metropolitana Norte (Hospital San José) ($9.134 mill.) y el Complejo Asistencial Dr. Víctor Ríos Ruiz ($7.561 mill.). Cierran el listado la Dirección General de Gendarmería de Chile ($7.112 mill.) y el Comando Logístico de la Fuerza Aérea de Chile ($6.451 mill.).
Análisis de Participación por Regiones
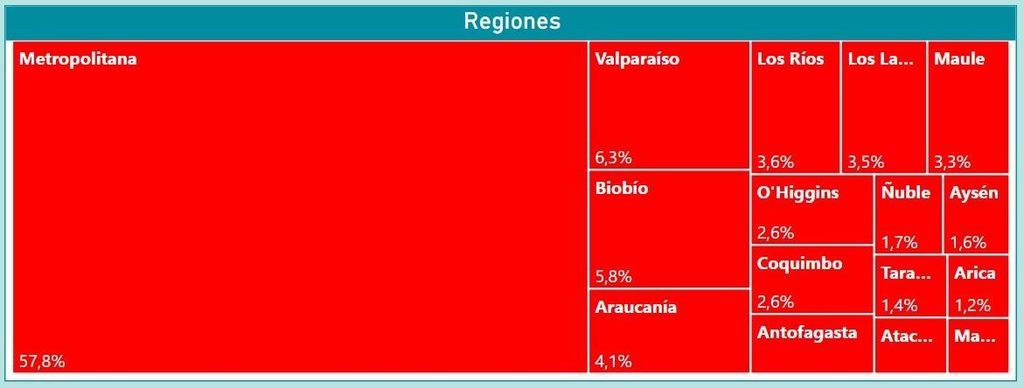
La distribución territorial del gasto en la modalidad de Compra Ágil durante 2026 refleja una notable concentración geográfica en la Región Metropolitana, la cual abarca más de la mitad de las transacciones totales con un 57,8% de participación. Le siguen en volumen los polos macrozonales de Valparaíso con un 6,3% y el Biobío con un 5,8%, agrupando entre estas tres regiones más de dos tercios de la ejecución presupuestaria del país.
En el tramo intermedio destacan zonas del sur y centro-sur como la Región de La Araucanía (4,1%), Los Ríos (3,6%), Los Lagos (3,5%), El Maule (3,3%), O’Higgins (2,6%) y Coquimbo (2,6%). Finalmente, las regiones de menor escala transaccional corresponden a Antofagasta, Ñuble (1,7%), Aysén (1,6%), Tarapacá (1,4%), Atacama, Arica y Parinacota (1,2%) y Magallanes. Esta estructura territorial demuestra que, si bien existe presencia a lo largo de todo el país, el canal mantiene su núcleo operacional en la capital y las principales macrozonas del territorio nacional.
Conclusión del Reporte
El análisis del comportamiento operativo de la Compra Ágil durante el año 2026 confirma su consolidación como un mecanismo indispensable, ágil y de alta frecuencia en Mercado Público, alcanzando un total de $717,2 mil millones transados a través de 492.213 Órdenes de Compra. La dinámica del canal está marcadamente orientada al sector salud y al abastecimiento clínico e insumos médicos, destacando la participación de grandes compradores institucionales como la Universidad de Chile, las Fuerzas Armadas y una extensa red de hospitales públicos.
Un elemento central del estudio elaborado por Consultora CGCE es el rol democratizador de este instrumento: las Pymes concentran el 80,8% de la participación, con un liderazgo preponderante de pequeñas y microempresas dentro de un universo masivo de 35.160 proveedores activos. A pesar de la amplia dispersión de actores y regiones, existe una clara concentración económica en la Región Metropolitana (57,8%) y en proveedores especializados en el área médico-hospitalaria, evidenciando la importancia de contar con capacidad logística y de respuesta inmediata para participar exitosamente en esta modalidad.