
Revista Digital – Información de Mercados – Compra Pública Latam.
El presente informe ha sido elaborado por Consultora CGCE con el fin de entregar una evaluación analítica e integral sobre el desempeño transaccional de la modalidad de Trato Directo en el sistema de Mercado Público durante el periodo comprendido entre enero y octubre de 2026. El objetivo de este documento es examinar los volúmenes de gasto ejecutados, la estacionalidad mensual de las contrataciones, los rubros de mayor demanda y la representatividad territorial y empresarial de los actores involucrados en este mecanismo de excepción.
La totalidad de los datos analizados proviene directamente de la plataforma oficial de Datos Abiertos de ChileCompra. A partir de este procesamiento de información, el informe profundiza en los montos globales en pesos chilenos (CLP), la distribución del gasto según el tamaño y tipo de empresa, el comportamiento de las principales instituciones compradoras del Estado, y la concentración geográfica de las transacciones a nivel nacional.
Análisis de Transacciones en Trato Directo (Año 2026)
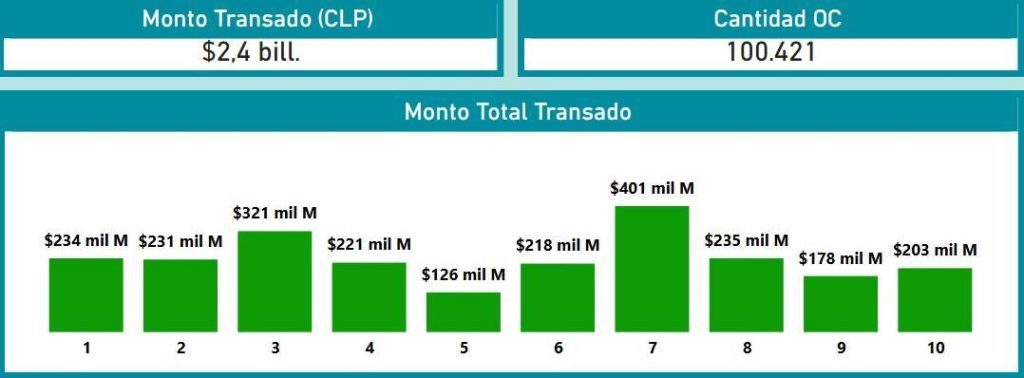
Entre enero y octubre del año 2026, la modalidad de Trato Directo ha registrado un monto transado total de $2,4 billones (CLP) a través de 100.421 Órdenes de Compra (OC) emitidas. La distribución mensual evidencia un comportamiento dinámico y con fluctuaciones significativas a lo largo del periodo analizado, iniciando el primer bimestre con niveles estables en enero ($234 mil M) y febrero ($231 mil M).
Durante el resto del año se observan importantes picos de gasto, destacando marzo con $321 mil M y alcanzando el punto máximo de la serie en el mes de julio con $401 mil M. Por su parte, los meses de menor ejecución correspondieron a mayo con $126 mil M y septiembre con $178 mil M, mientras que abril ($221 mil M), junio ($218 mil M), agosto ($235 mil M) y octubre ($203 mil M) mantuvieron registros en el rango de los $200 mil millones. Esta magnitud de montos transados confirma la relevancia del Trato Directo para compras de alta cuantía o contratación excepcional dentro del Estado.
Análisis de los Principales Rubros Transados
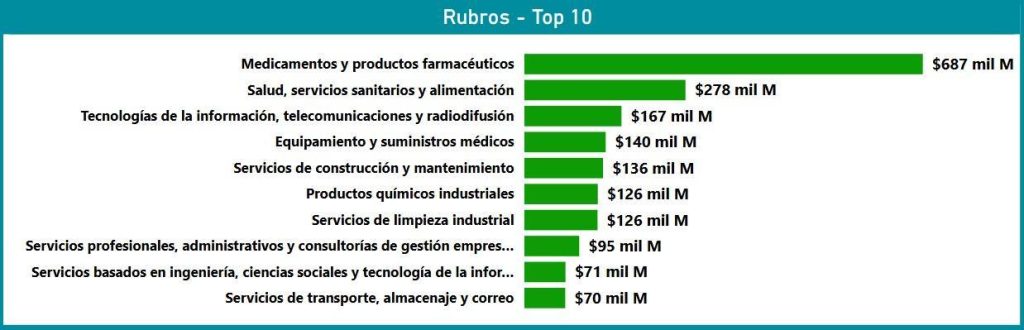
El desglose por sectores muestra que la contratación bajo la modalidad de Trato Directo entre enero y octubre de 2026 se encuentra fuertemente dominada por el sector farmacéutico y clínico. El rubro de Medicamentos y productos farmacéuticos lidera de forma absoluta el ranking con un monto transado de $687 mil M, duplicando ampliamente a la segunda categoría, Salud, servicios sanitarios y alimentación, que alcanza $278 mil M. Complementando este foco sanitario, el Equipamiento y suministros médicos se posiciona en el cuarto puesto con $140 mil M, consolidando al área de la salud como el principal destino de los recursos ejecutados por esta vía excepcional.
Por su parte, el resto del top 10 abarca sectores estratégicos de infraestructura, tecnología y servicios especializados para la gestión del Estado. Destacan las Tecnologías de la información, telecomunicaciones y radiodifusión ($167 mil M), los Servicios de construcción y mantenimiento ($136 mil M), y con montos idénticos los Productos químicos industriales y Servicios de limpieza industrial, ambos con $126 mil M. Cierran el listado los Servicios profesionales, administrativos y consultorías de gestión empresarial ($95 mil M), los Servicios basados en ingeniería, ciencias sociales y tecnología de la información ($71 mil M) y los Servicios de transporte, almacenamiento y correo ($70 mil M).
Análisis de Proveedores y Concentración de Mercado
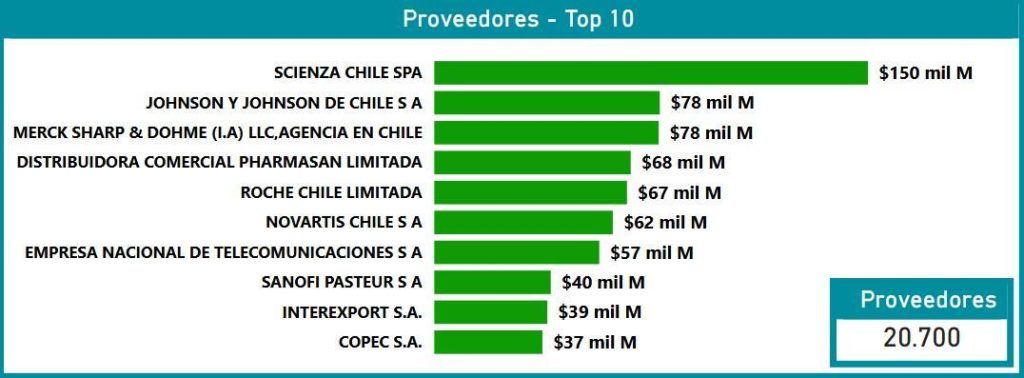
El ecosistema de oferentes bajo la modalidad de Trato Directo entre enero y octubre de 2026 registra un total de 20.700 proveedores activos. En absoluta sintonía con la alta demanda del sector farmacéutico y clínico observada en los rubros, el ranking de los diez principales proveedores está liderado de forma categórica por Scienza Chile SpA, alcanzando un monto transado de $150 mil M. Le siguen en posiciones de gran relevancia laboratorios multinacionales y distribuidores farmacéuticos como Johnson y Johnson de Chile S.A. ($78 mil M) y Merck Sharp & Dohme (I.A) LLC, Agencia en Chile, que registra idéntico monto de $78 mil M.
El top 10 se completa con actores clave de la industria de la salud, la tecnología y la energía, destacando Distribuidora Comercial Pharmasan Limitada ($68 mil M), Roche Chile Limitada ($67 mil M), Novartis Chile S.A. ($62 mil M), la Empresa Nacional de Telecomunicaciones S.A. (Entel) ($57 mil M), Sanofi Pasteur S.A. ($40 mil M), Interexport S.A. ($39 mil M) y Copec S.A. ($37 mil M). Esta estructura confirma que, si bien el canal cuenta con decenas de miles de inscritos, las contrataciones excepcionales de mayor envergadura económica se concentran fuertemente en laboratorios farmacéuticos y grandes corporaciones de servicios y suministros estratégicos.
Análisis por Tamaño y Tipo de Empresas
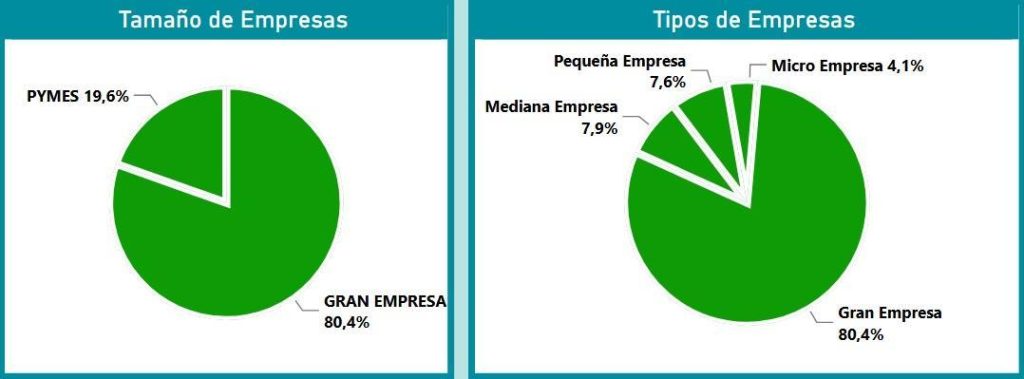
La distribución de las ventas según el tamaño de las empresas en la modalidad de Trato Directo entre enero y octubre de 2026 refleja una alta concentración en corporaciones de gran escala. La Gran Empresa domina ampliamente la participación de mercado alcanzando el 80,4% del monto total transado, mientras que las Pymes (que agrupan a micro, pequeñas y medianas empresas) representan el 19,6% restante. Esta estructura contrasta notablemente con otros mecanismos de compra pública y responde a la alta demanda de suministros estratégicos, fármacos patentados y grandes contratos de servicios.
Al desglosar la participación por tipo específico de empresa, la Gran Empresa mantiene su liderazgo absoluto con el 80,4%. Por su parte, la Mediana Empresa registra un 7,9%, la Pequeña Empresa alcanza un 7,6% y la Micro Empresa representa un 4,1% del total ejecutado. La suma de estos tres últimos segmentos conforma el porcentaje total de las Pymes, confirmando que las contrataciones directas de mayor cuantía en el Estado son atendidas mayoritariamente por grandes proveedores consolidados.
Análisis de Organismos Compradores
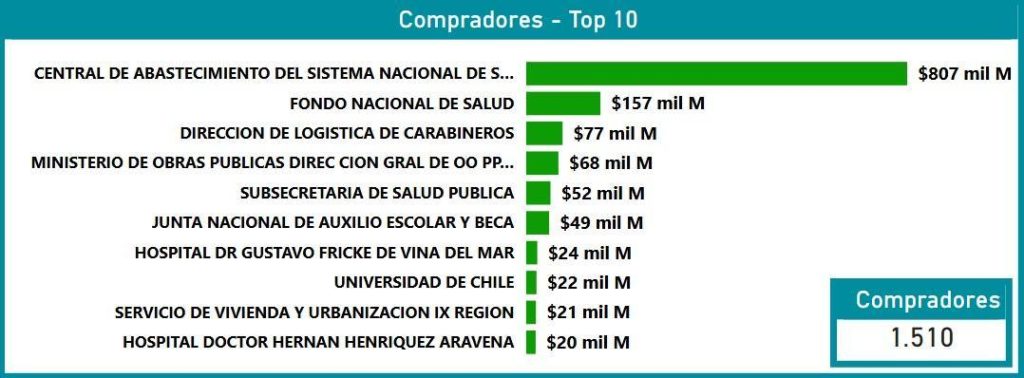
Un total de 1.510 instituciones públicas han registrado contrataciones bajo la modalidad de Trato Directo entre enero y octubre de 2026. El ranking de los principales compradores está liderado de forma abrumadora por la Central de Abastecimiento del Sistema Nacional de Servicios de Salud (CENABAST), entidad que concentra un monto de $807 mil M, superando con creces al resto de los organismos del Estado. En el siguiente tramo se ubican el Fondo Nacional de Salud (FONASA) con $157 mil M y la Dirección de Logística de Carabineros con $77 mil M.
El top 10 muestra una fuerte presencia de reparticiones ministeriales, de infraestructura y de salud pública. Destacan la Dirección General de Obras Públicas del MOP ($68 mil M), la Subsecretaría de Salud Pública ($52 mil M), la Junta Nacional de Auxilio Escolar y Becas (JUNAEB) ($49 mil M) y el Hospital Dr. Gustavo Fricke de Viña del Mar ($24 mil M). Cierran el listado la Universidad de Chile ($22 mil M), el Servicio de Vivienda y Urbanización (SERVIU) de la IX Región ($21 mil M) y el Hospital Doctor Hernán Henríquez Aravena ($20 mil M).
Análisis de Participación por Regiones
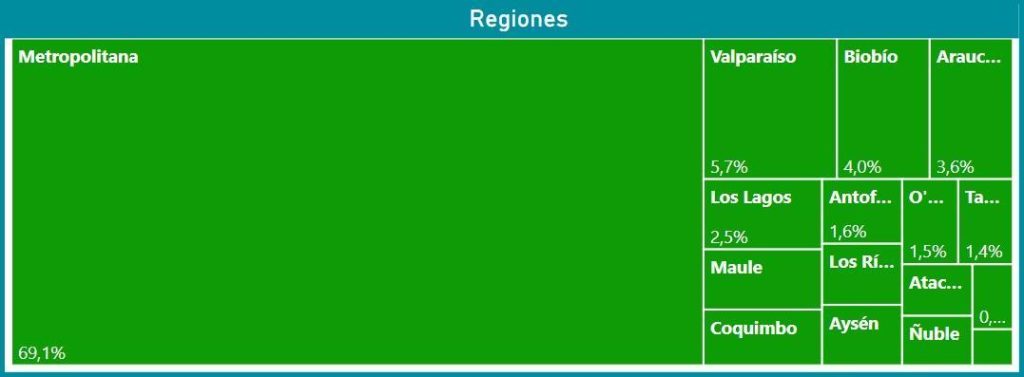
La distribución territorial del gasto en la modalidad de Trato Directo entre enero y octubre de 2026 refleja una concentración geográfica sumamente marcada en la Región Metropolitana, la cual acapara más de dos tercios de las transacciones totales con un 69,1% de participación. Le siguen en importancia los principales polos macrozonales del país, encabezados por Valparaíso con un 5,7%, el Biobío con un 4,0% y la Araucanía con un 3,6%.
En el tramo intermedio y regional menor se ubican zonas como Los Lagos (2,5%), Antofagasta (1,6%), Los Ríos, O’Higgins (1,5%), Tarapacá (1,4%), Maule, Coquimbo, Aysén, Atacama y Ñuble, además de los porcentajes residuales del resto del territorio. Esta estructura territorial demuestra que la contratación por trato directo se centraliza de forma muy acentuada en la capital, donde operan los principales organismos ejecutores y casas matrices de los grandes proveedores del Estado.
Conclusión del Reporte
El análisis transaccional de la modalidad de Trato Directo entre enero y octubre de 2026 evidencia su rol crítico como un mecanismo excepcional de contratación de alta cuantía en Mercado Público, registrando un total de $2,4 billones (CLP) ejecutados a través de 100.421 Órdenes de Compra. La dinámica del canal está fuertemente impulsada por el sector sanitario y farmacéutico —liderado por entidades clave como CENABAST y FONASA—, así como por proveedores especializados como Scienza Chile y grandes laboratorios internacionales.
A diferencia de otros instrumentos de compra más masivos, el estudio elaborado por Consultora CGCE revela que la modalidad de Trato Directo está dominada estructuralmente por la Gran Empresa, la cual concentra el 80,4% de la participación, operando en un universo de 20.700 proveedores activos. Asimismo, la ejecución presupuestaria presenta una marcada centralización en la Región Metropolitana (69,1%), reflejando que este mecanismo responde fundamentalmente a necesidades logísticas complejas, de abastecimiento crítico y de gran envergadura para la administración del Estado.